Ringkasan: PP 20/2026 menghapus batas waktu tarif PPh Final 0,5% untuk orang pribadi. Fasilitas omzet Rp500 juta pertama tidak dikenai PPh tetap berlaku. Artikel ini memuat simulasi hitung dan langkah praktisnya.
Apa itu fasilitas bebas PPh omzet Rp500 juta untuk UMKM orang pribadi?
Ternyata UMKM orang pribadi tetap bebas PPh hingga omzet Rp500 juta. Artinya, wajib pajak orang pribadi pelaku UMKM tidak dikenai PPh atas bagian omzet sampai Rp500 juta dalam satu tahun pajak. Tarif PPh Final 0,5% baru berlaku untuk omzet di atas angka itu.
Aturan ini tidak hilang setelah pemerintah menerbitkan PP 20/2026. Direktorat Jenderal Pajak (DJP) menyatakan fasilitas tersebut tetap berlaku tanpa perubahan.
Apa yang berubah lewat PP 20/2026?
Pemerintah menetapkan PP 20/2026 pada 22 April 2026. Beleid ini mengubah PP 55/2022, aturan sebelumnya soal PPh Final UMKM. Menurut artikel pegawai DJP di pajak.go.id (3 Juni 2026), ada empat perubahan utama.
Pertama, tarif PPh Final tetap 0,5% dari omzet. Tarifnya tidak naik.
Kedua, orang pribadi dan perseroan perorangan bisa memakai tarif 0,5% tanpa batas waktu. Syaratnya, mereka masih memenuhi kriteria. Dulu, fasilitas ini punya masa berlaku yang bisa habis.
Ketiga, subjek penerima fasilitas dipersempit. Hanya orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi dalam negeri yang boleh memakainya. Plafon omzetnya Rp4,8 miliar per tahun.
Keempat, aturan penggabungan omzet diperketat. Omzet suami, istri, dan semua perseroan perorangan milik mereka dihitung bersama.
Kementerian UMKM juga menegaskan hal serupa. Staf Ahli Menteri UMKM Reghi Perdana menyebut PP 20/2026 tidak menambah beban pajak dan tidak mencabut hak UMKM secara mendadak, seperti dikutip Detik Indonesia.
Siapa yang masih boleh memakai PPh Final 0,5%?
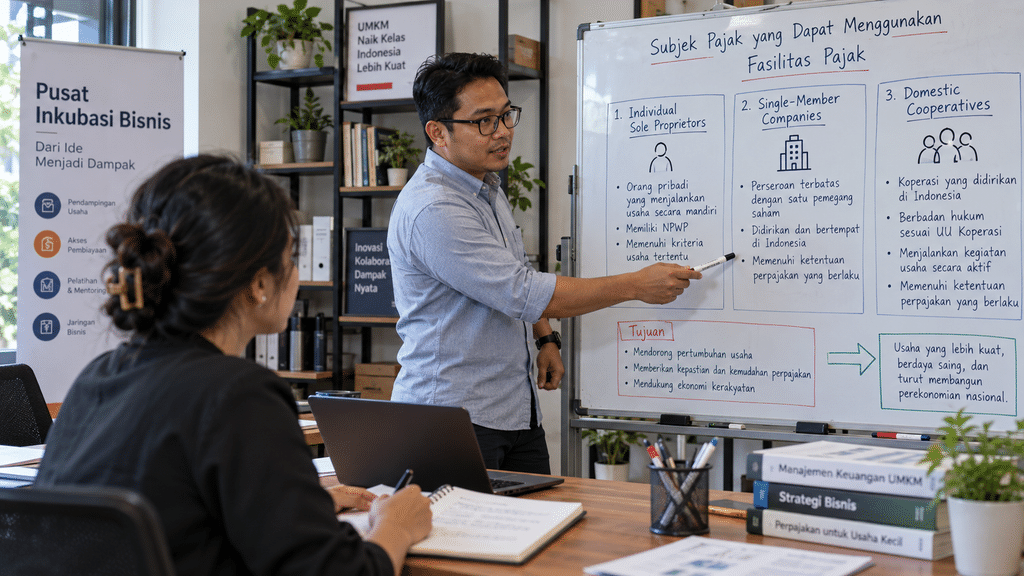
Tiga jenis wajib pajak boleh memakainya, selama omzetnya tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Perbandingannya ada di tabel berikut.
| Jenis wajib pajak | Boleh PPh Final 0,5%? | Fasilitas omzet Rp500 juta bebas PPh? |
| Orang pribadi | Ya, tanpa batas waktu selama memenuhi syarat | Ya |
| Perseroan perorangan (didirikan 1 orang) | Ya, tanpa batas waktu selama memenuhi syarat | Tidak |
| Koperasi dalam negeri | Ya | Tidak |
| CV, firma, PT, BUMDes/BUMDes bersama yang baru terdaftar | Tidak, memakai tarif umum PPh Badan | Tidak |
Sumber: DJP, “PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya” (pajak.go.id, 3 Juni 2026); ulasan Mentor Bisnis Indonesia atas fasilitas Rp500 juta.
Poin terakhir sering luput. Pembebasan Rp500 juta hanya milik orang pribadi. Perseroan perorangan dan koperasi tetap membayar 0,5% dari seluruh omzet.
Ada juga pembatasan untuk jasa pekerjaan bebas. Ulasan CV Solusi Kita atas PP 20/2026 menyebut penghasilan dari pekerjaan bebas tidak termasuk penghasilan usaha yang dikenai PPh Final UMKM. Cek status usaha Anda ke KPP sebelum memilih skema ini.
Bagaimana cara kerja pembebasan Rp500 juta?
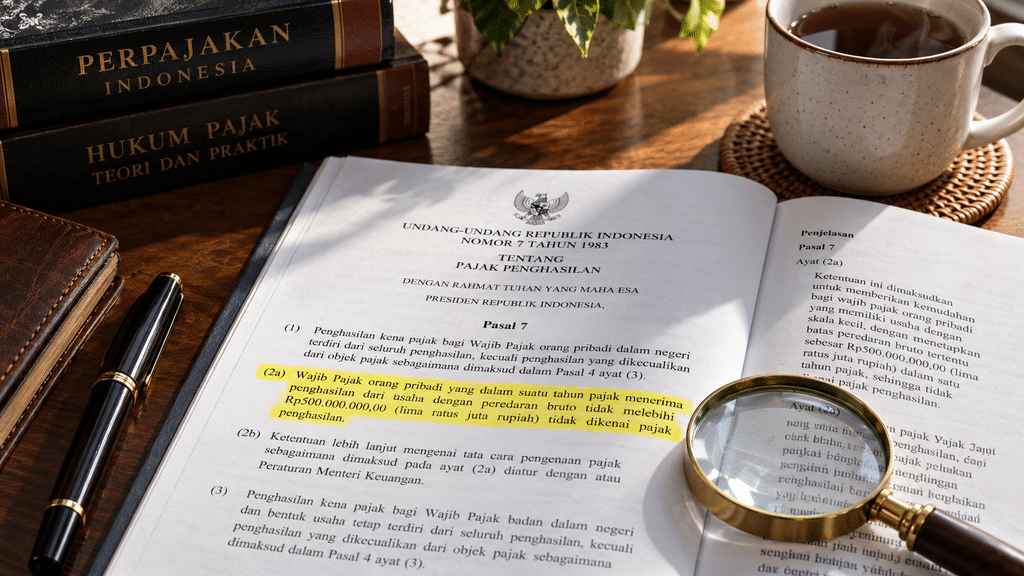
Dasar hukumnya ada di Pasal 7 ayat (2a) UU PPh. Wajib pajak orang pribadi dengan peredaran bruto tertentu tidak dikenai PPh atas bagian omzet sampai Rp500.000.000 dalam satu tahun pajak. DDTCNews mengutip pasal ini pada 31 Mei 2026.
Ada dua hal teknis yang perlu dipahami.
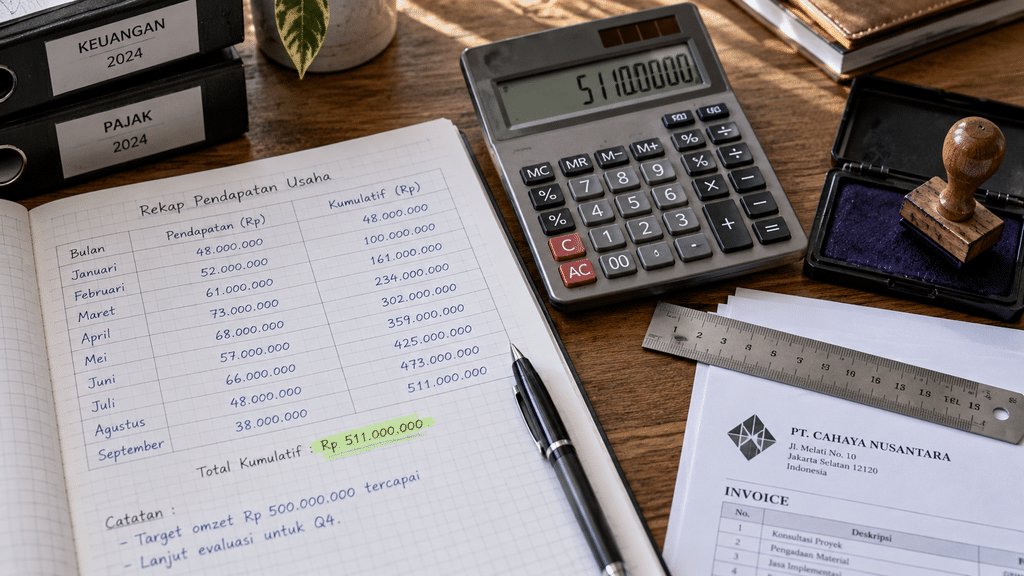
Perhitungan bersifat kumulatif. Menurut DJP, omzet dihitung kumulatif sejak bulan pertama tahun pajak. Pajak 0,5% baru muncul setelah akumulasi omzet setahun melewati Rp500 juta.
Yang dikurangi adalah omzet, bukan laba. Tarif 0,5% dikenakan pada peredaran bruto. Biaya operasional tidak mengurangi dasar pengenaan pajaknya.
Rumus dasarnya:
PPh terutang = (omzet setahun − Rp500 juta) × 0,5%
Rumus ini berlaku bila omzet setahun tidak melebihi Rp4,8 miliar.
Simulasi hitung: berapa pajak yang dibayar?
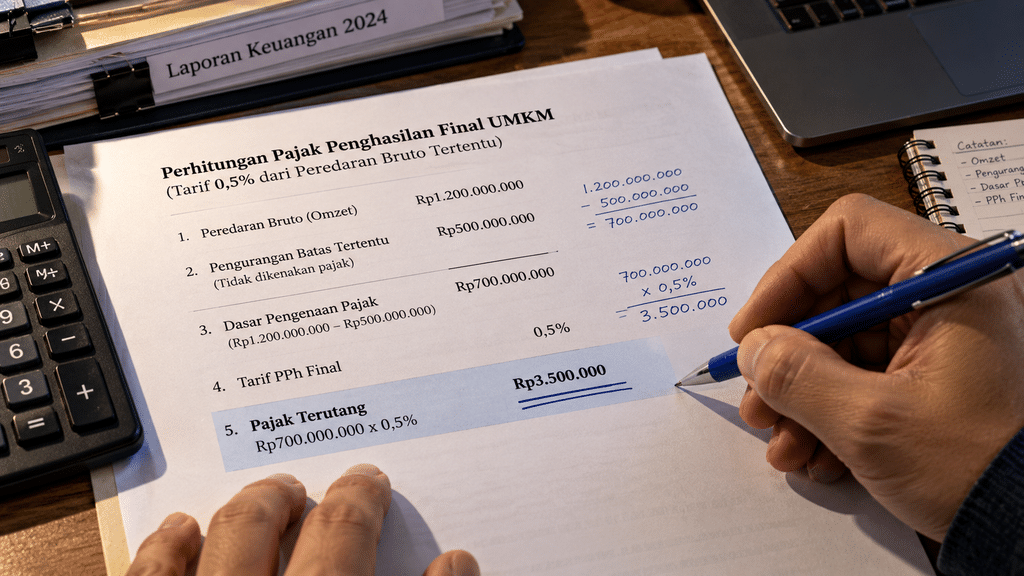
Tabel berikut adalah simulasi perhitungan kami. Angkanya hasil penerapan rumus di atas, bukan data pajak resmi satu wajib pajak tertentu.
| Omzet setahun | Bagian kena tarif (di atas Rp500 juta) | PPh Final 0,5% |
| Rp400 juta | Rp0 | Rp0 |
| Rp500 juta | Rp0 | Rp0 |
| Rp750 juta | Rp250 juta | Rp1,25 juta |
| Rp1,2 miliar | Rp700 juta | Rp3,5 juta |
| Rp2,4 miliar | Rp1,9 miliar | Rp9,5 juta |
| Rp4,8 miliar | Rp4,3 miliar | Rp21,5 juta |
Contoh nyata datang dari pemerintah sendiri. Saat UU HPP diperkenalkan, Menteri Keuangan Sri Mulyani mengilustrasikan warung kopi. Omzet Rp35 juta per bulan (Rp420 juta setahun) terbebas dari PPh Final. Omzet Rp100 juta per bulan (Rp1,2 miliar setahun) dikenai 0,5%. Ilustrasi ini dimuat PPID Provinsi Lampung.
Hitungan bulanannya untuk kasus Rp100 juta per bulan:
- Bulan 1–5: omzet kumulatif mencapai Rp500 juta. Pajak Rp0.
- Bulan 6: kumulatif Rp600 juta. Bagian di atas Rp500 juta adalah Rp100 juta. Pajak Rp500 ribu.
- Bulan 7–12: tiap bulan menambah Rp100 juta kena tarif. Pajak Rp500 ribu per bulan.
- Total setahun: 7 bulan × Rp500 ribu = Rp3,5 juta. Angka ini sama dengan hasil rumus tahunan.
Apa saja kesalahan umum soal “bebas PPh”?
Banyak pelaku usaha membaca “bebas PPh” sebagai “bebas urusan pajak”. Itu keliru. Berikut tujuh salah paham yang paling sering muncul.
- “Tarif 0,5% sudah dihapus.” Salah. Pajakku menegaskan tarif ini tetap dipertahankan lewat PP 20/2026.
- “Fasilitasnya ada masa berlaku.” Untuk orang pribadi, batas waktu sudah dihapus selama syarat terpenuhi.
- “Rp500 juta berlaku untuk semua bentuk usaha.” Tidak. Hanya orang pribadi yang mendapat pembebasan ini.
- “Omzet istri atau suami dihitung terpisah.” Tidak selalu. Plafon Rp4,8 miliar menggabungkan omzet suami, istri, dan perseroan perorangan milik mereka.
- “Memecah usaha ke beberapa nama akan menghemat pajak.” Aturan penggabungan omzet dibuat justru untuk mencegah hal ini, menurut DJP.
- “Omzet di bawah Rp500 juta tidak perlu dicatat.” Anda tetap perlu mencatat omzet kumulatif. Tanpa catatan, Anda tidak bisa membuktikan posisi di bawah ambang.
- “Semua penghasilan masuk hitungan omzet usaha.” Penghasilan dari pekerjaan bebas punya perlakuan berbeda. Konfirmasikan ke KPP.
Bagaimana cara memanfaatkan fasilitas ini, langkah demi langkah?
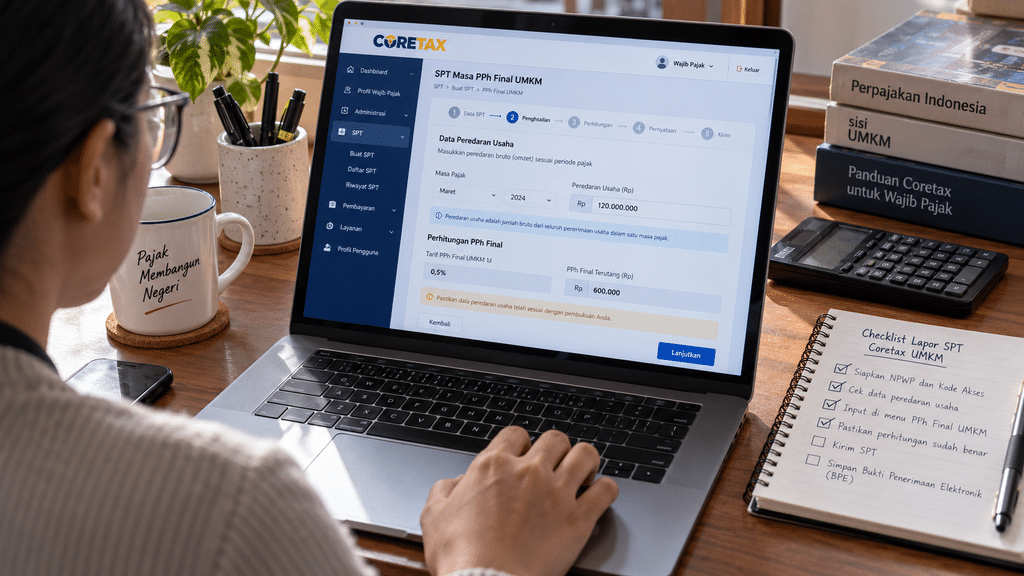
Cara memanfaatkan fasilitas bebas PPh UMKM orang pribadi: 1) pastikan status subjek, 2) catat omzet kumulatif, 3) hitung pajak bulanan, 4) setor jika ada pajak terutang, 5) lapor SPT Tahunan, 6) pantau plafon Rp4,8 miliar.
- Pastikan status Anda. Anda harus wajib pajak orang pribadi dengan usaha yang memenuhi kriteria PP 20/2026. Jika Anda berbentuk CV, firma, atau PT, fasilitas ini tidak berlaku untuk entitas baru.
- Catat omzet bruto setiap bulan. Gunakan buku kas sederhana atau aplikasi kasir. Total kumulatif sejak Januari adalah angka kuncinya.
- Hitung ambang Rp500 juta. Selama kumulatif belum melewati Rp500 juta, pajak terutang nol. Setelah itu, kalikan 0,5% dengan omzet yang melewati ambang.
- Setor pajak bila ada. Ulasan izin.co.id menyebut PPh Final UMKM disetor tiap bulan, paling lambat tanggal 15 bulan berikutnya. Konfirmasikan tanggal dan kode billing terbaru ke DJP.
- Laporkan di SPT Tahunan. Fasilitas ini tidak menghapus kewajiban lapor. DJP menyediakan layanan daring lewat Coretax.
- Simpan bukti. Arsipkan catatan omzet, bukti setor, dan bukti lapor. Dokumen ini berguna bila KPP meminta klarifikasi.
- Pantau plafon Rp4,8 miliar. Jika omzet gabungan melewatinya, Anda tidak bisa lagi memakai tarif 0,5%.
Bagaimana nasib wajib pajak yang sudah memakai fasilitas sebelum PP 20/2026?
DJP menyatakan wajib pajak yang sudah memakai tarif 0,5% sebelum aturan baru berlaku mendapat masa transisi. Mereka tetap boleh memakai fasilitas itu sampai jangka waktunya berakhir.
Ulasan CV Solusi Kita menyebut wajib pajak orang pribadi memperoleh perpanjangan untuk Tahun Pajak 2025 dan 2026 dalam kondisi tertentu. Ini penafsiran pihak ketiga. Cek ketentuan peralihan di naskah PP 20/2026 sesuai kondisi Anda.
Baca Juga Agentic AI Mulai Mengubah Ekonomi Digital, Apa Dampaknya bagi Indonesia?
FAQ — Ternyata UMKM Orang Pribadi Tetap Bebas PPh hingga Omzet Rp500 Juta
Apa itu fasilitas UMKM orang pribadi bebas PPh hingga omzet Rp500 juta?
Fasilitas ini membebaskan wajib pajak orang pribadi pelaku UMKM dari PPh atas bagian omzet sampai Rp500 juta per tahun pajak. Setelah omzet kumulatif melewati angka itu, tarif PPh Final 0,5% berlaku pada bagian selebihnya. Aturannya bersumber dari Pasal 7 ayat (2a) UU PPh dan tidak berubah oleh PP 20/2026.
Apakah PP 20/2026 menghapus fasilitas Rp500 juta?
Tidak. DJP menyatakan fasilitas omzet Rp500 juta pertama tetap berlaku tanpa perubahan setelah PP 20/2026 terbit. PP tersebut ditetapkan 22 April 2026 dan mengubah PP 55/2022.
Bagaimana cara menghitung PPh Final UMKM orang pribadi?
Kurangi omzet setahun dengan Rp500 juta, lalu kalikan 0,5%. Contoh omzet Rp1,2 miliar menghasilkan (1.200 − 500) × 0,5% = Rp3,5 juta per tahun. Rumus ini berlaku bila omzet tidak melebihi Rp4,8 miliar.
Apakah perseroan perorangan juga bebas pajak Rp500 juta?
Tidak. Fasilitas Rp500 juta hanya untuk wajib pajak orang pribadi. Perseroan perorangan tetap memakai tarif 0,5% atas seluruh omzet, menurut ulasan Mentor Bisnis Indonesia.
Apa yang terjadi jika omzet melebihi Rp4,8 miliar?
Wajib pajak tidak bisa lagi memakai tarif PPh Final 0,5%, menurut DJP. Batas ini dihitung dari seluruh peredaran bruto setahun, termasuk yang diperoleh di luar negeri.
Disclaimer: Artikel ini bersifat informasi umum dan bukan saran pajak, hukum, atau investasi. Konsultasikan kondisi usaha Anda dengan konsultan pajak bersertifikat atau KPP terdekat sebelum mengambil keputusan.
Sumber rujukan: Direktorat Jenderal Pajak (pajak.go.id), “PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya”, 3 Juni 2026 · DDTCNews, “Ada PP Baru, Omzet hingga Rp500 Juta Bebas Pajak Masih Berlaku?”, Mei 2026 · Pajakku, “Salah Kaprah Tarif Pajak UMKM Terbaru dalam PP 20/2026” · Detik Indonesia, “Aturan Baru PPh Final 0,5 Persen Resmi Berlaku” · PPID Provinsi Lampung, “UMKM Omzet di bawah Rp500 Juta/Tahun tidak kena pajak”.