Ringkasan: Kredit UMKM nasional mencapai Rp1.539,2 triliun hingga September 2026. Kredit Usaha Rakyat (KUR) menyumbang Rp471,16 triliun, atau 30,6 persen. Angka ini tampak besar, tetapi pertumbuhannya baru 2,7 persen secara tahunan. Panduan ini membedah arti data tersebut dan langkah praktis memanfaatkan KUR.
Kredit UMKM Rp1.539 triliun adalah total serapan kredit usaha mikro, kecil, dan menengah dari Januari hingga September 2026. Menko Perekonomian Airlangga Hartarto memaparkannya pada akhir Oktober 2026. Angka 30,6 persen menunjukkan porsi KUR di dalam total itu, bukan laju pertumbuhan KUR.
Apa Arti Kredit UMKM Capai Rp1.539 Triliun dan KUR 30,6 Persen?
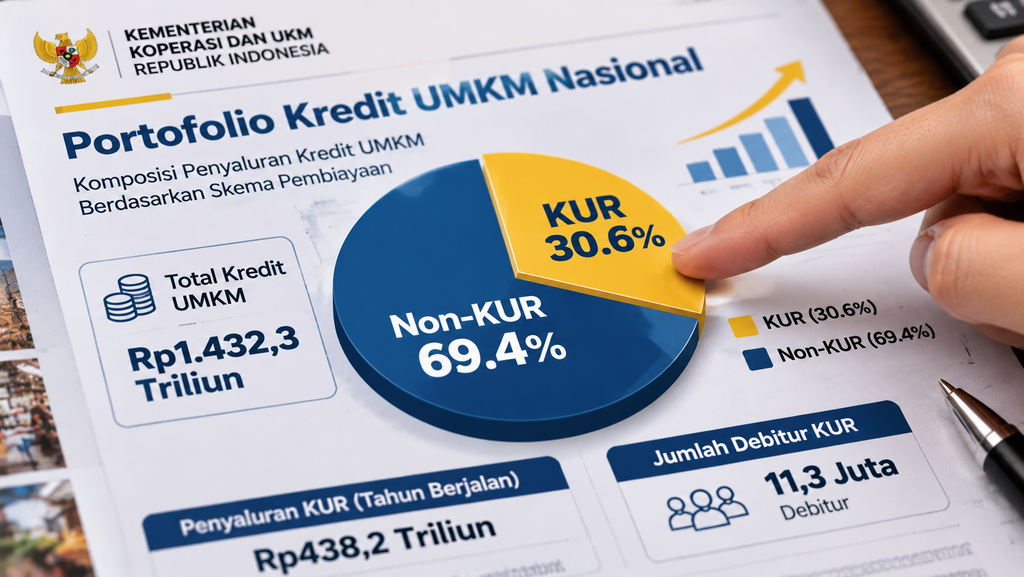
Kredit UMKM Rp1.539,2 triliun adalah total kredit yang terserap pelaku usaha mikro, kecil, dan menengah hingga September 2026. Dari jumlah itu, KUR Rp471,16 triliun dan non-KUR Rp1.068,04 triliun. KUR dengan demikian memegang 30,6 persen. Data ini dipaparkan Menko Airlangga dan dilaporkan Kontan pada 29 Oktober 2026.
Hitungan sederhana membenarkan angka itu. Rp471,16 triliun dibagi Rp1.539,2 triliun hasilnya sekitar 30,6 persen. Sisanya, sekitar 69,4 persen, adalah kredit UMKM non-KUR dari perbankan dan lembaga keuangan lain.
Satu catatan penting agar tidak keliru. Angka Rp1.539 triliun juga muncul di berita lain. Kepala BKPM Rosan Roeslani melaporkan realisasi investasi Indonesia Rp1.539 triliun hingga September 2026 (Antara, 19 Oktober 2026). Itu data investasi dan tidak terkait kredit UMKM. Kemiripan angkanya kebetulan.
Mengapa Data Kredit UMKM Ini Penting bagi Pemilik Usaha?
Data ini menunjukkan seberapa besar ruang pembiayaan yang tersedia, dan seberapa besar peran subsidi pemerintah di dalamnya. Pelaku usaha yang tahu posisi KUR di pasar kredit bisa menimbang kapan produk bersubsidi lebih menguntungkan dibanding kredit komersial.
Tiga hal membuat angka ini relevan.
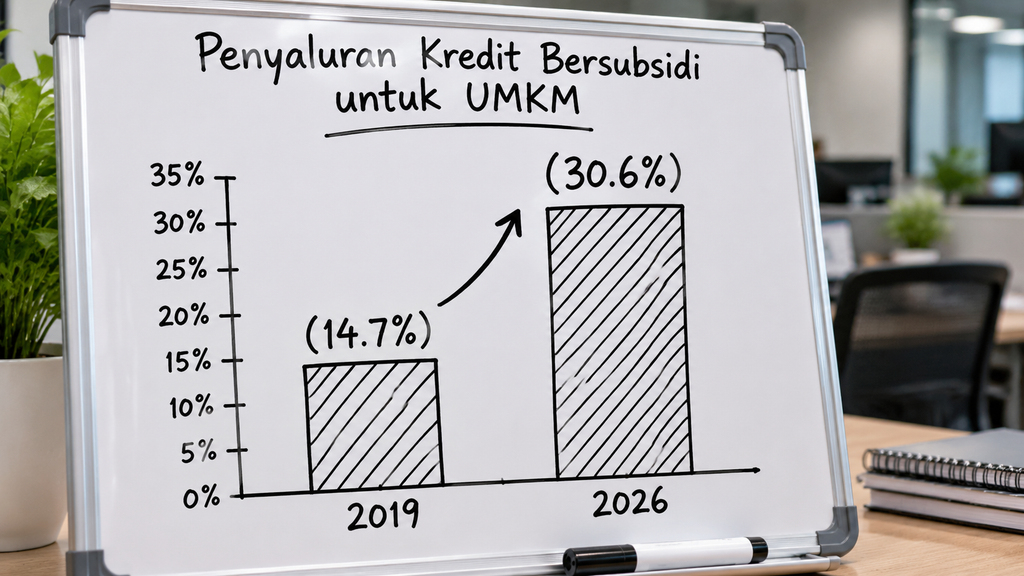
Pertama, KUR kini sepertiga dari kredit UMKM. Porsinya naik dari 14,7 persen pada 2019 menjadi 30,6 persen pada September 2026, menurut paparan Menko Airlangga. Outstanding KUR sekitar 3,1 kali lipat posisi 2019. Artinya, KUR bukan lagi program pinggiran. Ia sudah menjadi jalur pembiayaan utama bagi usaha kecil.
Kedua, penyaluran KUR 2026 sudah tinggi. Hingga akhir Oktober 2026, KUR yang tersalur Rp265,9 triliun kepada 4,12 juta debitur. Angka itu setara 90,1 persen target tahun ini, menurut laporan Jawa Pos dan Okezone berdasarkan keterangan Menko Perekonomian. Sebagai pembanding, Menteri UMKM Maman Abdurrahman menyebut penyaluran KUR 2025 mencapai Rp286 triliun kepada 4,5 juta UMKM (Antara, 7 September 2026).
Ketiga, sisa target menipis. Realisasi sudah di atas 90 persen dari target. Pelaku usaha yang menunda pengajuan perlu mengecek ketersediaan plafon di bank penyalur masing-masing.
Konteks ekonominya juga perlu dibaca. Airlangga menyebut ekonomi Indonesia tumbuh 5,45 persen pada semester I 2026 di tengah ketidakpastian global. UMKM disebut sebagai tulang punggung, dan KUR berperan penting dalam daya tahannya.
Bagi pembaca yang sedang menyusun strategi bertahan, tulisan tentang strategi UMKM menghadapi tekanan ekonomi 2026 bisa menjadi pelengkap. Tulisan itu membahas sisi operasional, sedangkan panduan ini fokus pada pembiayaan.
Membaca Angka: Ringkasan Data Resmi Kredit UMKM 2026
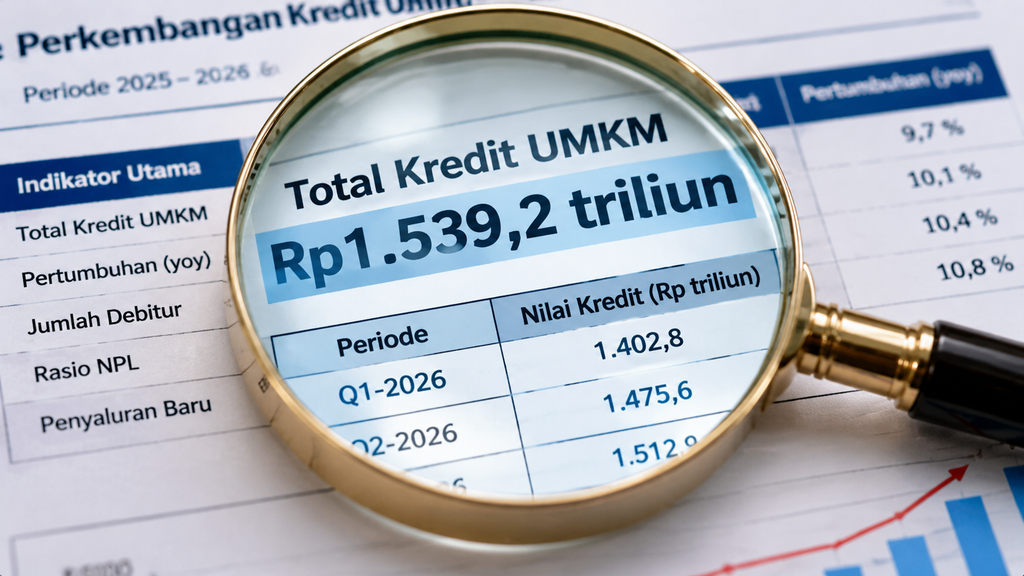
Tabel berikut merangkum data yang dipakai dalam panduan ini. Setiap baris mencantumkan sumber dan periodenya. Kolom terakhir menjelaskan cara membacanya.
| Metrik | Nilai | Sumber | Periode | Cara membaca |
| Total kredit UMKM | Rp1.539,2 triliun | Menko Perekonomian via Kontan | Jan–Sep 2026 | Tumbuh 2,7% yoy |
| Kredit UMKM non-KUR | Rp1.068,04 triliun | Menko Perekonomian via Kontan | Sep 2026 | Sekitar 69,4% dari total |
| Outstanding KUR | Rp471,16 triliun | Menko Perekonomian via Kontan | Sep 2026 | 30,6% dari kredit UMKM |
| Porsi KUR 2019 | 14,7% | Menko Perekonomian via Okezone | 2019 | Naik lebih dari dua kali lipat |
| Penyaluran KUR 2026 | Rp265,9 triliun | Menko Perekonomian via Jawa Pos | Hingga akhir Okt 2026 | 90,1% dari target; 4,12 juta debitur |
| Penyaluran KUR 2025 | Rp286 triliun | Kementerian UMKM via Antara | Tahun 2025 | 4,5 juta UMKM |
| Kredit UMKM Jan 2026 | Rp1.482,9 triliun | OJK via Pasardana | Jan 2026 | 17,33% dari total kredit |
Hitungan tambahan dari redaksi. Rata-rata KUR 2026 per debitur sekitar Rp64,5 juta (Rp265,9 triliun dibagi 4,12 juta debitur). Ini hitungan sendiri dari data di atas, bukan angka resmi pemerintah. Gunakan sebagai gambaran kasar. Plafon aktual berbeda per jenis KUR dan per sektor.
Mengapa Pertumbuhannya Lambat Meski Angkanya Besar?
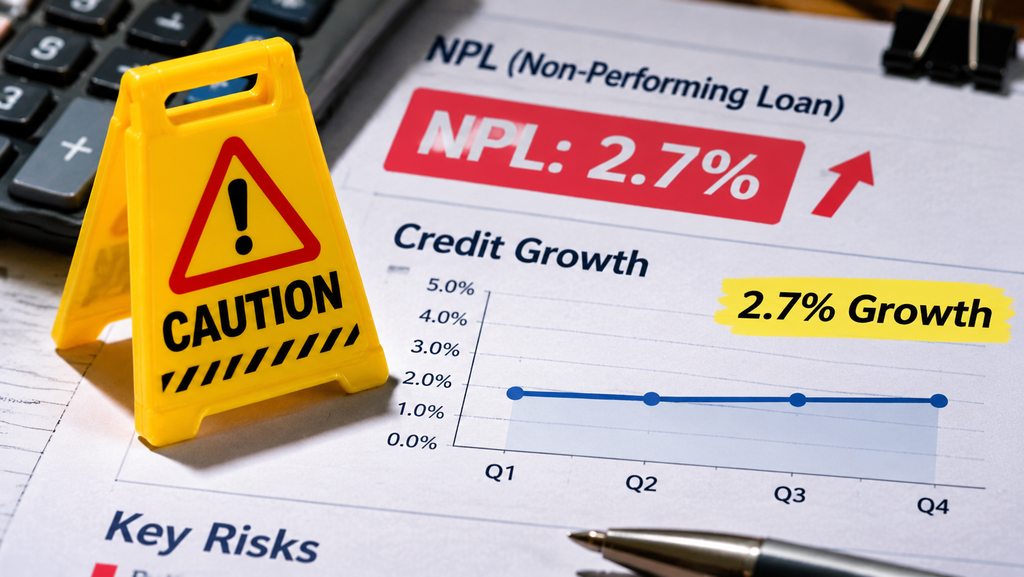
Kredit UMKM tumbuh 2,7 persen yoy pada September 2026, naik dari 1,62 persen pada Juli 2026, menurut paparan Menko Airlangga. Pertumbuhan ini masih jauh dari proyeksi OJK. Otoritas Jasa Keuangan memperkirakan kredit UMKM 2026 tumbuh 7 sampai 9 persen yoy.
Gambaran sepanjang tahun menunjukkan pemulihan bertahap:
- Januari 2026: kredit UMKM Rp1.482,9 triliun, atau 17,33 persen dari total kredit. Pertumbuhannya melemah 0,53 persen yoy (OJK, Maret 2026).
- Maret 2026: kredit UMKM mengalami kontraksi terbatas 3,57 persen, sementara kredit nasional tumbuh 10,42 persen yoy (laporan Kabar Bursa).
- September 2026: pertumbuhan positif 2,7 persen yoy.
Pemerintah juga mencatat tren kenaikan kredit bermasalah. NPL kredit UMKM mencapai 4,55 persen pada Maret 2026, menurut laporan yang sama. Bank cenderung lebih selektif ketika NPL naik. Ini berpengaruh langsung ke peluang persetujuan kredit nonsubsidi.
Fortune Indonesia melaporkan porsi kredit UMKM perbankan baru 18,3 persen dari total kredit nasional. Dari total kredit 2025 sebesar Rp8.149 triliun, UMKM menerima sekitar Rp1.497 triliun. Porsi itu masih di bawah ambisi pemerintah untuk memperbesar pembiayaan UMKM.
Implikasinya praktis. Pasar kredit UMKM sedang tumbuh pelan, sehingga KUR bersubsidi menjadi salah satu sumber dana paling terjangkau bagi usaha kecil. Namun KUR tidak otomatis cocok untuk semua usaha.
Jenis KUR 2026: Plafon, Bunga, dan Tenor
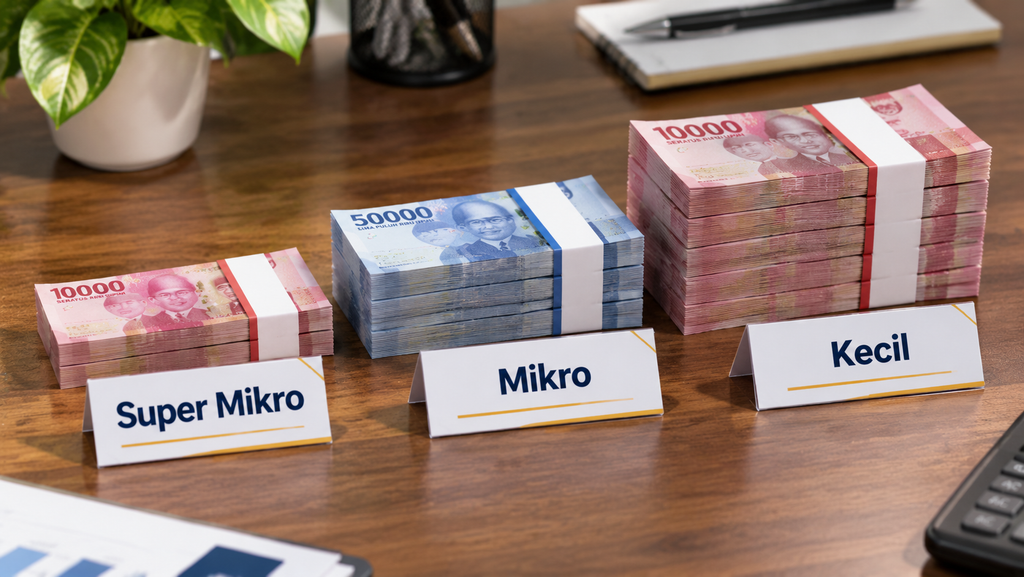
KUR 2026 dibagi tiga jenis berdasarkan plafon, dengan bunga bersubsidi yang diatur dalam Permenko Perekonomian Nomor 1 Tahun 2026. Bisnis.com (September 2026) merangkum ketentuan itu dari informasi resmi bank penyalur.
| Jenis KUR | Plafon | Bunga efektif per tahun | Catatan |
| KUR Super Mikro | Hingga Rp10 juta | 3% | Untuk usaha ultra kecil |
| KUR Mikro | Di atas Rp10 juta sampai Rp100 juta | Mulai 6% | Naik sesuai sektor dan urutan pinjaman |
| KUR Kecil | Di atas Rp100 juta sampai Rp500 juta | Mulai 6% | Tenor kredit modal kerja maks. 4 tahun, investasi maks. 5 tahun (contoh Bank Mandiri) |
Beberapa ketentuan tambahan yang perlu dipahami:
- Untuk KUR Mikro dan KUR Kecil sektor perdagangan non-ekspor, bunga bisa naik menjadi 6 persen untuk pinjaman pertama, 7 persen kedua, 8 persen ketiga, dan 9 persen keempat (Bisnis.com, 23 September 2026).
- Batas plafon, tenor, dan syarat tambahan dapat berbeda antarbank. Contohnya, Bisnis.com mencatat batas KUR Mikro BRI yang berbeda dari Bank Mandiri. Bank Mandiri juga mensyaratkan kepesertaan BPJS Ketenagakerjaan untuk KUR Kecil.
- Usaha biasanya harus sudah berjalan. Bank BRI, misalnya, mensyaratkan usaha aktif minimal enam bulan untuk KUR Mikro.
Selalu konfirmasi angka final langsung ke bank penyalur saat mengajukan. Bisnis.com sendiri mengingatkan bahwa kebijakan dapat disesuaikan.
7 Hal yang Perlu Dicek Sebelum Mengajukan KUR
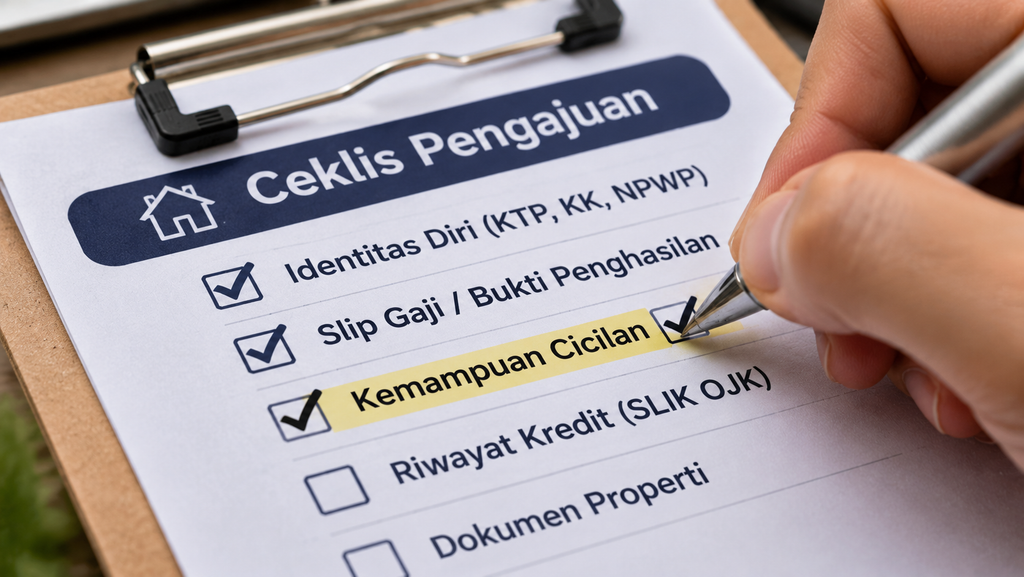
Daftar ini disusun dari ketentuan yang dilaporkan sumber di atas. Gunakan sebagai pemeriksaan awal, bukan pengganti penjelasan resmi bank.
- Jenis KUR yang sesuai kebutuhan. Plafon kecil tidak perlu dipaksa naik ke KUR Kecil. Pinjaman lebih besar berarti cicilan lebih besar.
- Urutan pinjaman. Bunga sektor perdagangan non-ekspor naik dari 6 persen ke 9 persen pada pinjaman keempat.
- Lama usaha. Sebagian bank mensyaratkan usaha aktif minimal enam bulan.
- Kelengkapan identitas dan legalitas. Bank menyebut persyaratan identitas dan legalitas sesuai ketentuan. Untuk legalitas pajak, lihat panduan mengurus surat bebas pajak UMKM secara online.
- Biaya tambahan. BRI menyebut KUR bebas biaya administrasi dan provisi. Tanyakan tetap soal asuransi atau biaya lain di bank pilihan Anda.
- Kemampuan cicilan dari arus kas. Hitung dari kas masuk yang nyata, bukan dari target penjualan.
- Tujuan penggunaan dana. KUR untuk usaha produktif, bukan konsumsi.
Cara Mengajukan KUR Step by Step
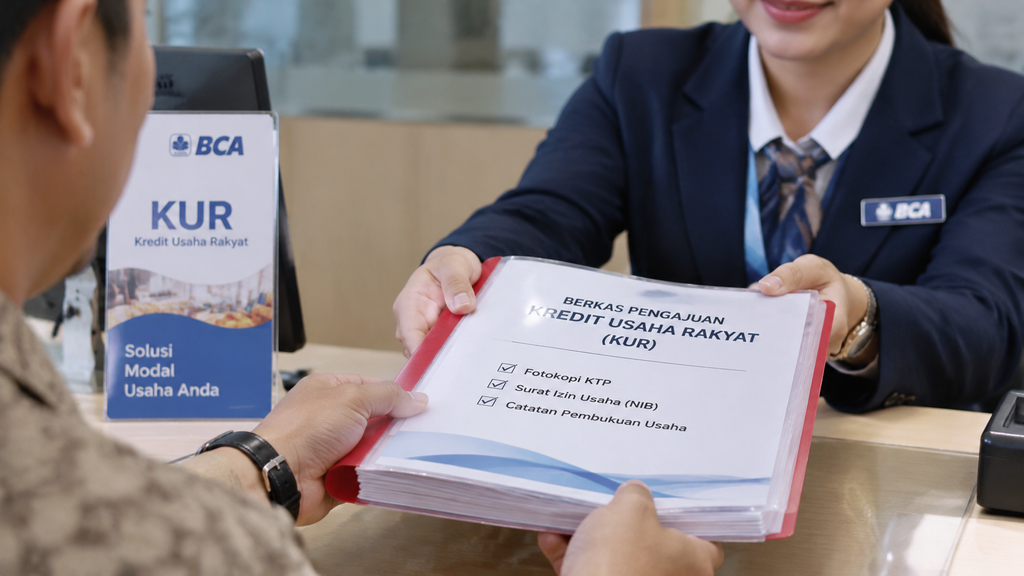
Cara mengajukan KUR: 1) tentukan kebutuhan modal, 2) pilih jenis KUR, 3) siapkan dokumen, 4) ajukan ke bank penyalur, 5) ikuti survei dan analisis kelayakan, 6) tanda tangani akad. Rincian dokumen dan kanal pendaftaran berbeda antarbank.
- Tentukan kebutuhan modal. Pisahkan modal kerja (stok, bahan baku) dari investasi (mesin, peralatan). Jenis keduanya punya tenor berbeda.
- Pilih jenis KUR. Cocokkan kebutuhan dengan tabel plafon di atas. Hindari pinjaman melebihi kebutuhan.
- Siapkan dokumen. Siapkan identitas dan bukti legalitas usaha. Tanyakan daftar lengkap di bank karena syarat tiap bank berbeda.
- Ajukan lewat bank penyalur. BRI dan Mandiri menyediakan jalur pengajuan daring maupun datang langsung, menurut Bisnis.com.
- Ikuti survei kelayakan. Bank menilai usaha produktif dan kemampuan membayar.
- Tanda tangani akad dan pantau cicilan. Catat tanggal jatuh tempo agar tidak terlambat.
Simulasi Cicilan: Contoh Pinjaman Rp50 Juta
Bisnis.com (Juni 2026) mencatat KUR BRI Rp50 juta bunga 6 persen tenor 36 bulan memiliki cicilan sekitar Rp1,52 juta per bulan. Total cicilan selama tiga tahun sekitar Rp54,7 juta (36 kali Rp1,52 juta, hitungan redaksi). Selisih dengan pokok pinjaman sekitar Rp4,7 juta.
Artinya, usaha yang meminjam Rp50 juta perlu memastikan arus kas bersih bulanan mampu menanggung sekitar Rp1,52 juta secara konsisten. Tulisan tentang cara mengelola cash flow UMKM 2026 membantu menyusun hitungan semacam ini.
Kesalahan Umum saat Memanfaatkan KUR
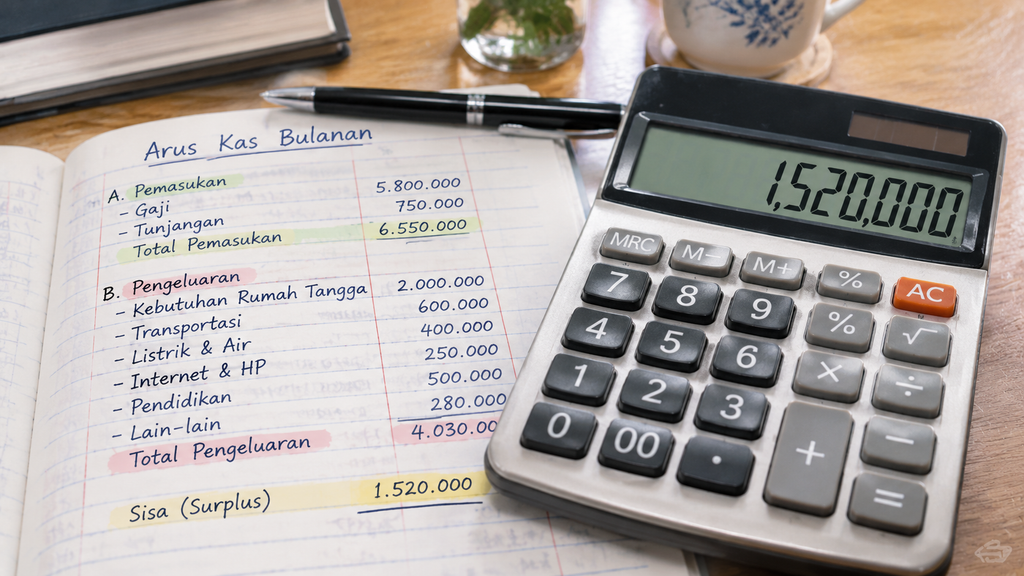
Kesalahan paling sering bukan di proses pengajuan, tetapi di penggunaan dana dan pengelolaan cicilan. Tiga pola berikut layak diwaspadai.
Meminjam sebesar plafon, bukan sebesar kebutuhan. Plafon besar menggoda, tetapi cicilan ikut besar. Dengan NPL UMKM yang tercatat 4,55 persen pada Maret 2026, kredit macet memang bukan risiko teoretis.
Menyamakan dana KUR dengan modal tanpa kewajiban. Bunga bersubsidi tetap bunga. Ia tetap harus dibayar dari hasil usaha.
Mengabaikan kesehatan usaha sebelum menambah utang. Menambah modal ke usaha yang arus kasnya belum sehat hanya memperbesar masalah. Periksa dulu tanda-tanda bisnis UMKM yang sehat sebelum mengajukan pinjaman besar.
Pemerintah juga membuka stimulus lain bagi pelaku usaha. Ulasan tentang stimulus Rp26 triliun 2026 dan peluangnya bagi UMKM bisa dibandingkan dengan skema KUR untuk melihat opsi mana yang paling cocok.
Siapa yang Paling Terbantu oleh KUR?
KUR lebih menguntungkan bagi usaha yang sudah berjalan, punya catatan penjualan, tetapi sulit memenuhi agunan kredit komersial. BRI menyebut KUR ditujukan bagi usaha layak yang belum memiliki agunan tambahan.
Data penerima menunjukkan jangkauan yang luas. Menteri UMKM menyebut 51 persen penyaluran KUR hingga 24 Agustus 2026 diterima wirausaha perempuan (Antara, 7 September 2026). Infobanknews juga mencatat 83 persen penerima KUR hingga Mei 2026 adalah debitur baru, dengan 1,14 juta debitur baru pada periode itu menurut Fortune Indonesia.
Bagi usaha yang belum berjalan, jalurnya berbeda. KUR mensyaratkan usaha produktif yang sudah beroperasi. Pemula perlu menyiapkan fondasi dulu, misalnya lewat panduan membuat business plan untuk investor sebelum mendekati pemberi dana.
FAQ — Kredit UMKM Rp1.539 Triliun dan KUR 30,6 Persen
Apa itu kredit UMKM Rp1.539 triliun hingga September 2026?
Itu total serapan kredit UMKM Januari hingga September 2026 sebesar Rp1.539,2 triliun, menurut Menko Airlangga. Rinciannya KUR Rp471,16 triliun dan non-KUR Rp1.068,04 triliun. Angkanya tumbuh 2,7 persen secara tahunan. Data dilaporkan Kontan pada 29 Oktober 2026.
Apa maksud KUR 30,6 persen?
Itu porsi KUR terhadap total kredit UMKM pada September 2026. Posisinya naik dari 14,7 persen pada 2019. Angka ini bukan persentase pertumbuhan dan bukan bunga KUR. Bunga KUR bersubsidi mulai 3 persen untuk Super Mikro dan 6 persen untuk Mikro dan Kecil.
Bagaimana cara mengajukan KUR?
Cara mengajukan KUR: 1) tentukan kebutuhan modal, 2) pilih jenis KUR, 3) siapkan identitas dan legalitas usaha, 4) ajukan ke bank penyalur seperti BRI atau Mandiri, 5) ikuti survei kelayakan, 6) tanda tangani akad. Syarat rinci berbeda antarbank.
Berapa plafon dan bunga KUR 2026?
Plafon KUR Super Mikro hingga Rp10 juta dengan bunga 3 persen. KUR Mikro di atas Rp10 juta sampai Rp100 juta dan KUR Kecil di atas Rp100 juta sampai Rp500 juta, keduanya mulai 6 persen. Sektor perdagangan non-ekspor bisa dikenai 7 sampai 9 persen pada pinjaman berikutnya.
Apakah Rp1.539 triliun kredit UMKM sama dengan Rp1.539 triliun investasi?
Tidak. Keduanya kebetulan sama-sama Rp1.539 triliun, tetapi merupakan data berbeda. Realisasi investasi dilaporkan Menteri Investasi Rosan Roeslani pada 19 Oktober 2026, sedangkan kredit UMKM dipaparkan Menko Airlangga pada 29 Oktober 2026.
Disclaimer: Informasi ini bersifat edukatif dan bukan saran keuangan atau investasi. Ketentuan bunga, plafon, dan syarat KUR dapat berubah dan berbeda antarbank. Konfirmasi langsung ke bank penyalur atau konsultasikan dengan perencana keuangan bersertifikat sebelum mengambil keputusan.
Sumber data: Kontan (29 Oktober 2026), Jawa Pos dan Okezone (29–30 Oktober 2026), Antara (7 September dan 19 Oktober 2026), Pasardana dan Infobanknews (data OJK, Maret 2026), Kabar Bursa (Maret 2026), Fortune Indonesia (2026), serta Bisnis.com (Januari–September 2026).
Ditulis oleh Tim Redaksi bizznessday.