Ringkasan: Industri fintech Indonesia mulai bergeser dari sekadar memperluas akses pinjaman ke penguatan kesehatan finansial atau financial health pelaku UMKM. Pergeseran ini didorong data OJK yang mencatat pembiayaan produktif fintech lending ke UMKM tumbuh 28,88% secara tahunan per Juli 2026, namun porsinya terhadap total pembiayaan justru menurun — sinyal bahwa akses saja tidak lagi cukup.
Apa itu Pergeseran Fintech ke Kesehatan Finansial UMKM?
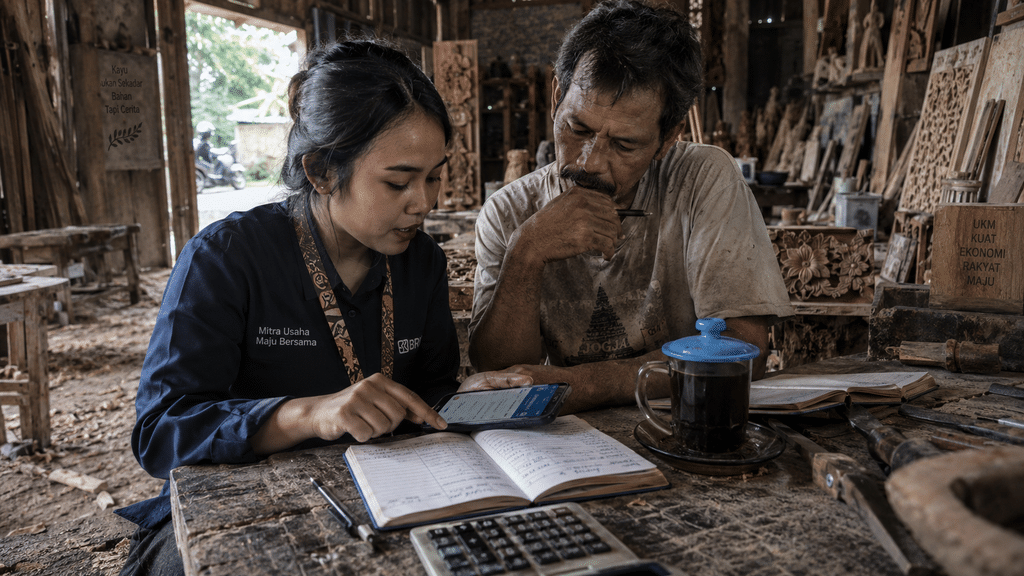
Pergeseran fintech ke kesehatan finansial UMKM adalah perubahan orientasi bisnis fintech dari sekadar menyalurkan pinjaman menjadi memperkuat kemampuan UMKM mengelola arus kas, utang, dan tabungan usaha secara berkelanjutan. Tren ini pertama kali mengemuka secara terbuka pada Mei 2026, saat Amartha menjadikan tema “Enabling Growth, Elevating Financial Health” sebagai fokus utama forum tahunannya di Jakarta.
Mengapa Pergeseran Ini Penting bagi UMKM di 2026?
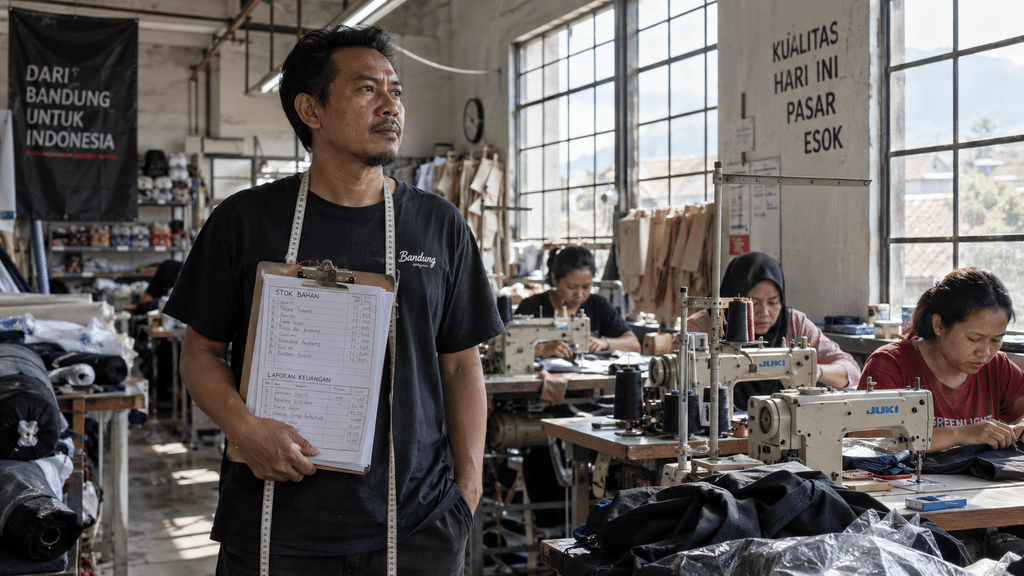
Indonesia memiliki basis UMKM yang sangat besar namun rapuh secara struktural. Menurut data Kementerian UMKM yang mengutip Badan Pusat Statistik, jumlah UMKM di Indonesia mencapai 65,5 juta unit usaha, menyerap lebih dari 119 juta tenaga kerja, dan berkontribusi 61,9 persen terhadap Produk Domestik Bruto nasional. Namun besarnya jumlah ini tidak sejalan dengan kualitas naik kelas usaha — data BPS tahun 2023 menunjukkan hanya sekitar 15 persen UMKM yang berhasil naik kelas dari skala mikro ke kecil atau menengah, sementara 75 persen pelaku usaha masih bertahan di kategori mikro.
Di sisi lain, akses pembiayaan justru tumbuh pesat namun belum tentu diikuti kesehatan finansial yang membaik. Otoritas Jasa Keuangan (OJK) mencatat penyaluran pembiayaan Pinjaman Daring (Pindar/fintech lending) ke sektor produktif termasuk UMKM mencapai Rp35,25 triliun per Juli 2026, tumbuh 28,88 persen secara tahunan dibanding periode yang sama tahun sebelumnya. Meski nilainya naik, porsi pembiayaan produktif terhadap total outstanding fintech lending nasional justru turun dari 33,41 persen di Juni 2026 menjadi 33,38 persen di Juli 2026 — jauh dari target roadmap OJK sebesar 40-50 persen untuk periode 2025-2026. Kondisi ini yang mendasari argumen pelaku industri seperti Amartha dan lembaga riset CELIOS bahwa memperbanyak akses pinjaman saja tidak cukup jika tidak dibarengi penguatan kapasitas mengelola uang.
Ketua Umum Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), Entjik S. Djafar, dalam acara Fintech Lending Days di Denpasar (21 Agustus 2026) menegaskan bahwa fokus industri Pindar ke depan tidak cukup hanya tumbuh agresif, tetapi harus tumbuh sehat, bertanggung jawab, dan berkelanjutan.
Data Pasar Terverifikasi: Skala Pembiayaan Fintech ke UMKM
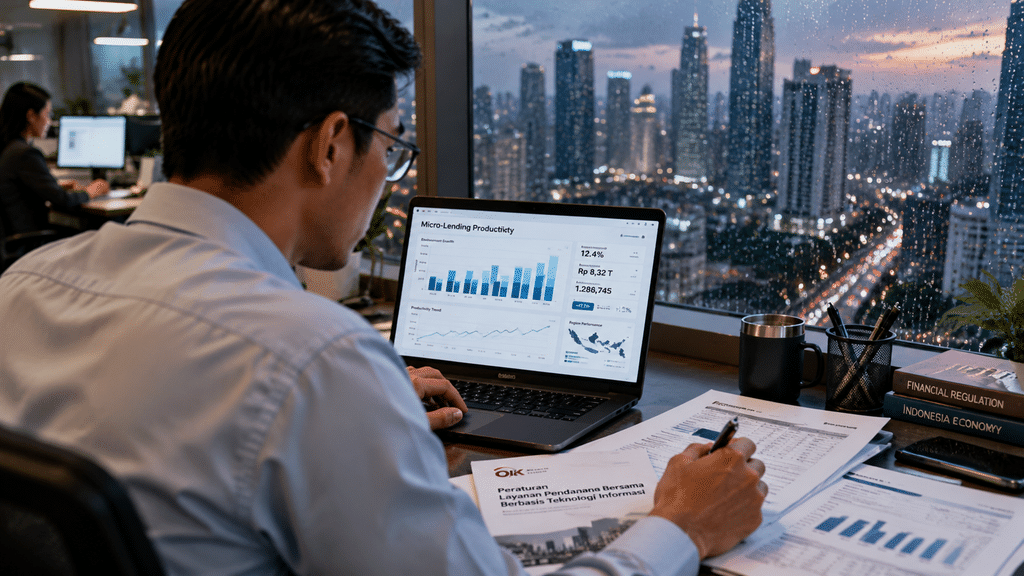
| Metrik | Nilai | Sumber | Periode |
| Pembiayaan produktif fintech lending ke UMKM | Rp35,25 triliun | OJK | Juli 2026 |
| Pertumbuhan tahunan (yoy) | 28,88% | OJK | Juli 2026 |
| Porsi terhadap total pembiayaan fintech lending | 33,38% | OJK | Juli 2026 |
| Total outstanding pembiayaan fintech lending nasional | Rp105,63 triliun | OJK | Juli 2026 |
| Tingkat kredit macet agregat (TWP90) | 4,26% | OJK | Juni 2026 |
| Target porsi pembiayaan produktif (roadmap) | 40%-50% | OJK (Roadmap LPBBTI 2025-2026) | 2025-2026 |
| Jumlah UMKM naik kelas dari mikro | ~15% | BPS | 2023 |
Selisih antara realisasi 33,38 persen dan target roadmap 40-50 persen menunjukkan bahwa dorongan penguatan kualitas pembiayaan — bukan sekadar volume — masih menjadi pekerjaan rumah besar bagi industri.
Siapa yang Sudah Bergerak ke Arah Financial Health?
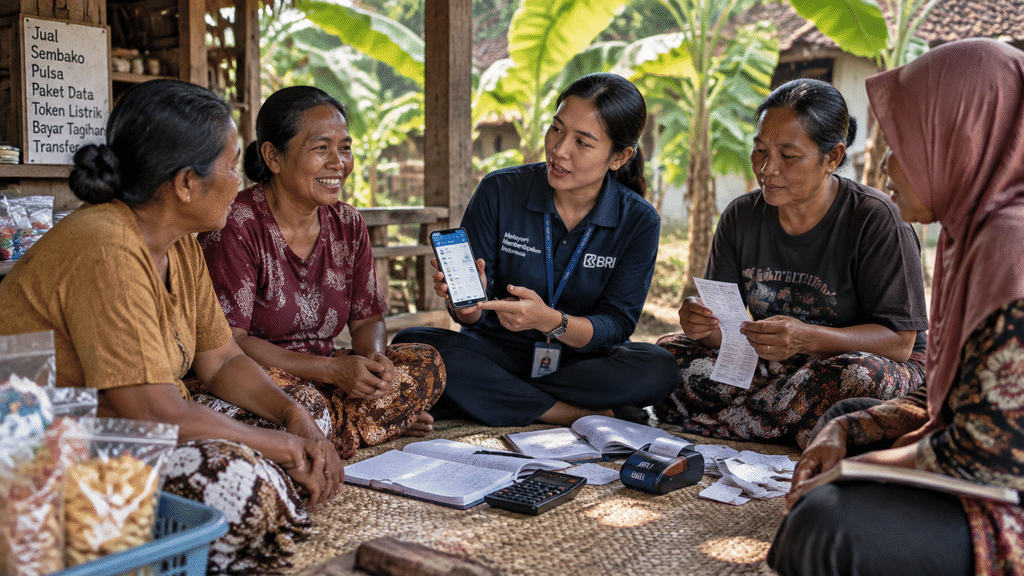
Beberapa pemain fintech Indonesia mulai menunjukkan langkah konkret melampaui sekadar penyaluran pinjaman. Berikut gambarannya, disusun berdasarkan model bisnis dan data publik yang tersedia — bukan peringkat berbayar.
| Pemain | Model Utama | Indikator Kesehatan Finansial | Sumber |
| Amartha | Pembiayaan produktif + AmarthaFin (investasi mikro, pembayaran) | Tingkat Keberhasilan Bayar (TKB90) 95,61%; NPF terjaga di kisaran 4% pada 2025 | Situs resmi Amartha, Kontan |
| BukuWarung | Aplikasi pencatatan keuangan digital UMKM | Melayani jutaan pedagang untuk pembukuan otomatis dan pemisahan kas usaha-pribadi | Bisnis.com |
| Industri Pindar (agregat AFPI/OJK) | Pembiayaan produktif nasional | TWP90 agregat 4,26% per Juni 2026 | OJK |
Amartha menjadi contoh paling terdokumentasi dari pergeseran ini. Sejak berdiri tahun 2010, perusahaan telah menyalurkan lebih dari Rp37 triliun modal kerja kepada sekitar 3,7 juta UMKM di lebih dari 50.000 desa, dengan Rp13,2 triliun disalurkan sepanjang 2025 saja — pertumbuhan lebih dari 20 persen secara tahunan. Sekitar 60 persen portofolio pembiayaannya berasal dari luar Pulau Jawa. Yang membedakan pendekatan Amartha pada 2026 adalah integrasi layanan di luar pinjaman lewat aplikasi AmarthaFin, mencakup investasi mikro dan pembayaran digital, serta jaringan AmarthaLink yang telah memiliki lebih dari 50.000 agen pembayaran di tingkat desa.
Direktur Ekonomi Digital CELIOS, Nailul Huda, mencatat bahwa akses permodalan masih menjadi tantangan utama UMKM, terutama bagi pelaku usaha perempuan yang menurut data International Finance Corporation (IFC) mewakili sekitar sepertiga dari total UMKM di negara berkembang — kelompok yang kerap memegang peran ganda sebagai pengelola usaha sekaligus pengatur keuangan keluarga.
Bagi pelaku usaha yang ingin memastikan fondasi keuangannya sudah cukup kuat sebelum memanfaatkan pembiayaan tambahan, ada baiknya lebih dulu mengecek tanda-tanda bisnis UMKM yang sehat secara finansial sebagai bahan evaluasi mandiri.
Cara UMKM Memanfaatkan Pergeseran Fintech Ini — Step by Step
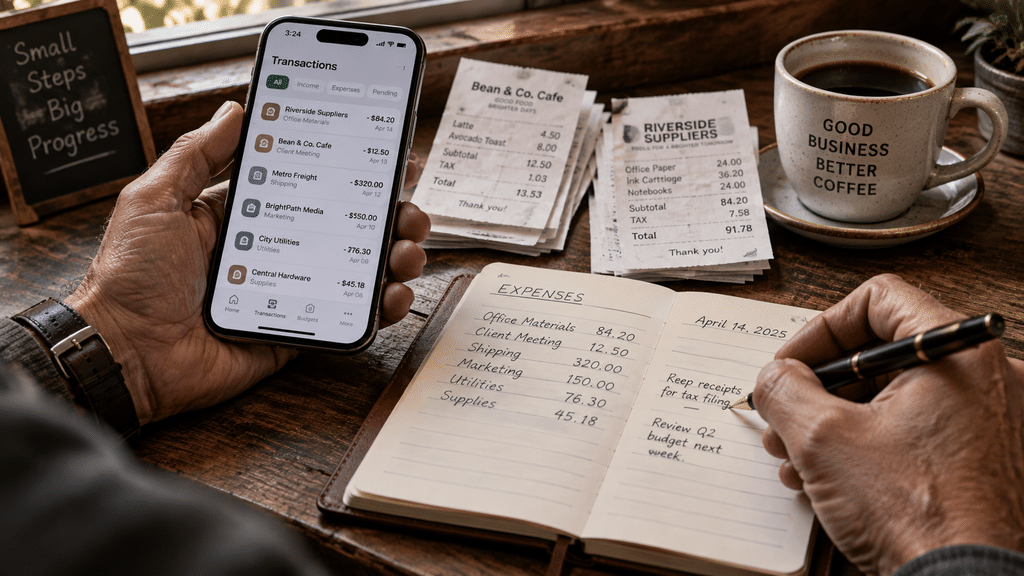
- Audit arus kas terlebih dahulu, bukan langsung mencari pinjaman. Pisahkan rekening usaha dan pribadi, lalu catat pemasukan-pengeluaran minimal 30 hari sebelum mengajukan pembiayaan apa pun. Panduan praktisnya bisa dilihat di strategi mengelola cash flow UMKM.
- Pilih fintech yang menyediakan fitur di luar pinjaman. Bandingkan platform berdasarkan ada tidaknya fitur pencatatan otomatis, laporan laba-rugi, atau skor kesehatan finansial — bukan hanya plafon dan bunga.
- Manfaatkan data transaksi digital untuk memperkuat rekam jejak kredit. Riset BINUS (2025) mencatat bahwa UMKM yang konsisten memakai pembayaran non-tunai lebih mudah memiliki catatan transaksi rapi yang memperkuat kredibilitas saat mengajukan pembiayaan formal.
- Cek program pemerintah yang berjalan paralel. Beberapa stimulus dan insentif pajak bisa dikombinasikan dengan pembiayaan fintech untuk memperkuat modal kerja — lihat gambaran stimulus ekonomi bagi UMKM yang berjalan tahun ini.
- Selesaikan kewajiban administratif sebelum mengajukan pembiayaan besar. Status pajak yang rapi turut memengaruhi penilaian kelayakan; langkah teknisnya ada di panduan administrasi pajak UMKM secara online.
- Evaluasi rasio utang terhadap pendapatan usaha secara berkala, idealnya tiap kuartal, agar pembiayaan yang diambil tetap proporsional dengan kapasitas bayar usaha.
FAQ — Fintech dan Kesehatan Finansial UMKM
Apa itu kesehatan finansial UMKM?
Kesehatan finansial UMKM adalah kondisi ketika arus kas usaha stabil, utang terkendali sesuai kapasitas bayar, dan pemilik usaha memiliki visibilitas jelas atas kondisi keuangan bisnisnya — bukan sekadar memiliki akses ke pinjaman.
Bagaimana cara UMKM mulai memperbaiki kesehatan finansial usahanya?
1) Pisahkan keuangan usaha dan pribadi. 2) Catat transaksi secara digital dan konsisten. 3) Bandingkan rasio utang terhadap omzet setiap bulan. 4) Manfaatkan fitur laporan otomatis dari aplikasi fintech yang digunakan. 5) Evaluasi ulang kebutuhan pembiayaan sebelum menambah pinjaman baru.
Apakah semua fintech di Indonesia sudah fokus ke kesehatan finansial UMKM?
Belum. OJK mencatat porsi pembiayaan produktif fintech lending masih di kisaran 33,38 persen per Juli 2026, di bawah target roadmap 40-50 persen — menandakan sebagian besar industri masih dalam masa transisi menuju model yang lebih berorientasi pada keberlanjutan usaha peminjam, bukan hanya volume penyaluran.
Ditinjau oleh redaksi Bizznessday berdasarkan data resmi OJK, Kementerian UMKM, dan keterangan publik pelaku industri fintech. Terakhir diverifikasi: 23 September 2026.